

Het is half negen. De kinderen liggen eindelijk in bed en jullie kijken nog even naar de bankrekening. Wie betaalt de boodschappen, en horen de kosten voor een kind uit een eerdere relatie bij jullie samen? Als wij stellen begeleiden, merken we dat financiële afspraken vaak beginnen met zulke concrete vragen.
Een gezamenlijke rekening kan overzicht geven, terwijl jullie daarnaast persoonlijke rekeningen houden voor eigen uitgaven. Toch voelt niet elke gezinsuitgave voor allebei vanzelfsprekend gezamenlijk. Dat begrijpen we goed, zeker als werk, kinderen en het huishouden al veel aandacht vragen.
In dit artikel delen we welke rekeningvorm bij jullie kan passen, hoe je afspraken over gezamenlijke kosten vastlegt en hoe je kosten voor eigen kinderen onderscheidt van gezinsuitgaven. Ook lees je hoe je de verdeling afstemt op jullie inkomens en wat kan helpen als jullie daar anders over denken. Zo wordt geld een onderwerp waarover je samen rustig kunt praten, in plaats van een terugkerende bron van spanning.
Belangrijkste punten
- Kies een rekeningvorm die past bij jullie inkomen en houd ruimte voor persoonlijke uitgaven.
- Leg afspraken over spaargeld, gezamenlijke kosten en een eigen woning schriftelijk vast.
- Breng inkomsten, vaste lasten, schulden en spaardoelen samen in kaart voordat jullie de verdeling bepalen.
- Bespreek hoe werk- en zorgtaken invloed hebben op ieders bijdrage aan de gezinskosten.
- Maak onderscheid tussen kosten voor de kinderen en uitgaven die jullie als gezin delen.
Privévermogen, gezamenlijk vermogen, schenkingen en erfenissen
Begin met een overzicht van wat van jullie allebei is en wat persoonlijk blijft. Noteer inkomsten, spaargeld, leningen, schenkingen en eventuele erfenissen apart. Zo wordt duidelijk welke bedragen al bestonden voordat jullie gezamenlijke uitgaven deden. Bespreek ook wat er gebeurt als persoonlijk geld later voor iets gezamenlijks wordt gebruikt. Wij raden aan om dit rustig samen door te nemen, zodat jullie allebei weten waar je aan toe bent.
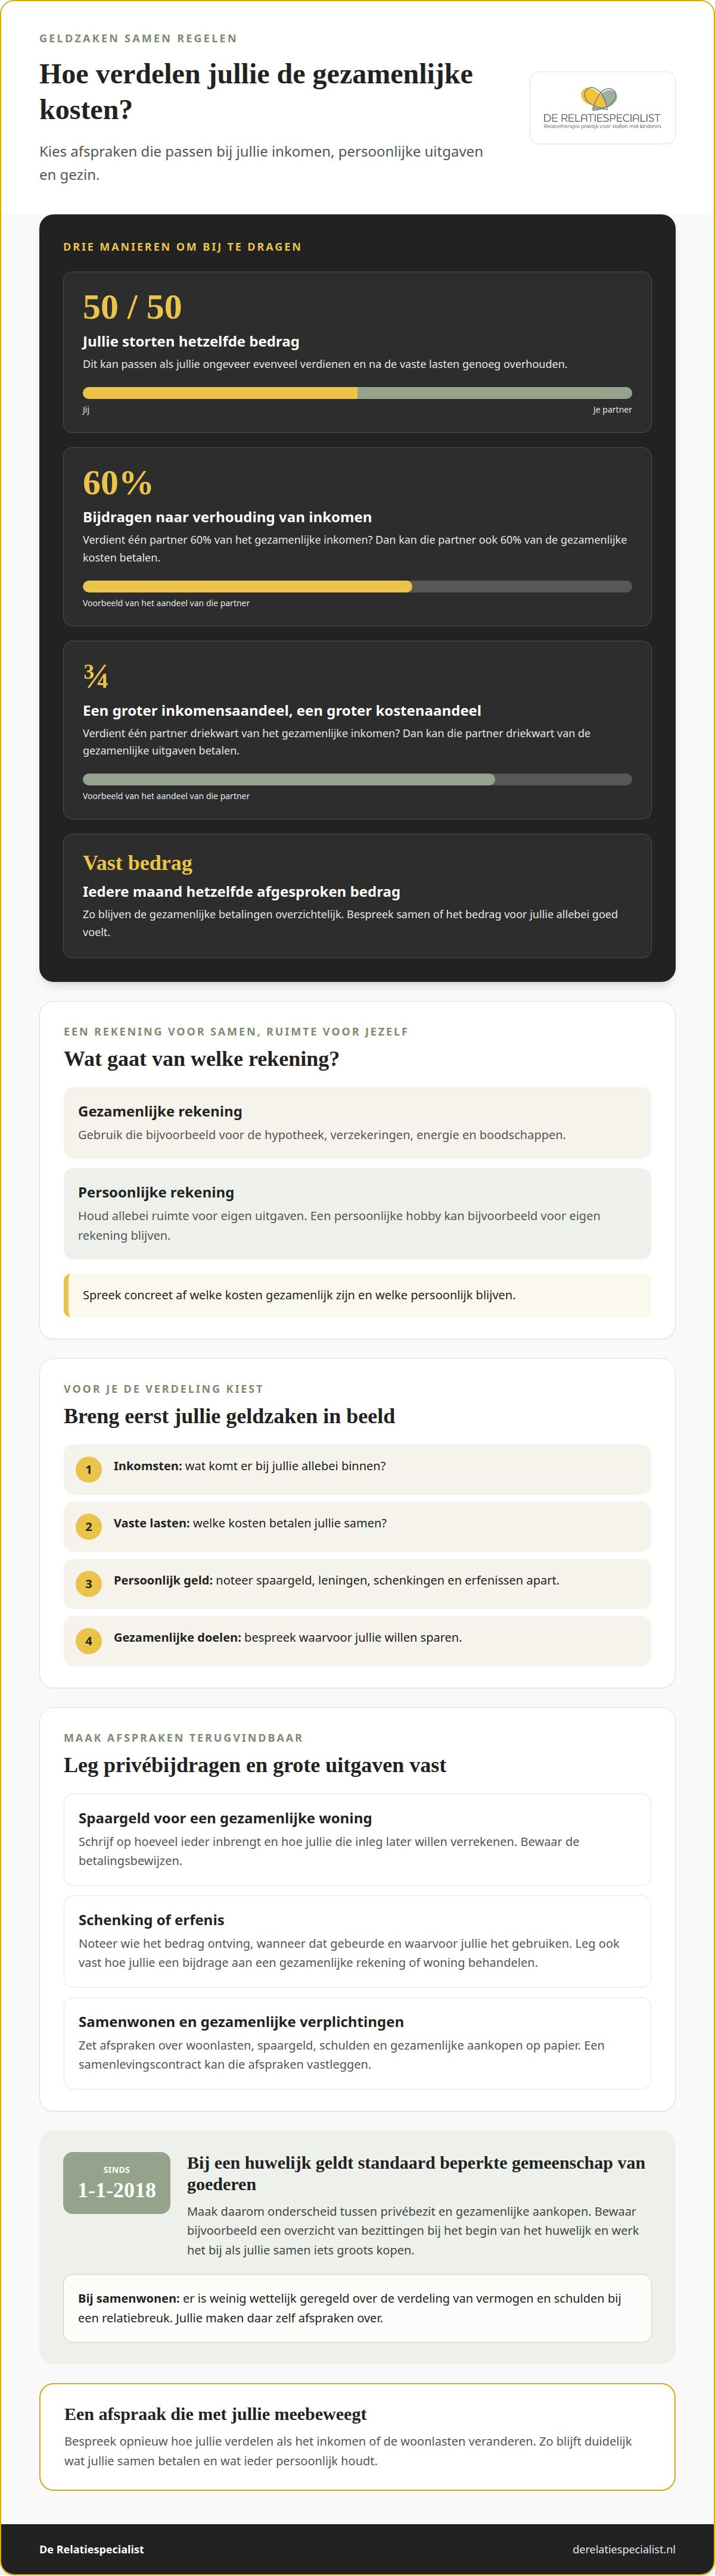
Een gezamenlijke rekening is handig voor vaste lasten, zoals de hypotheek, verzekeringen en boodschappen. Daarnaast kunnen jullie allebei een eigen rekening houden voor persoonlijke uitgaven. Spreek concreet af welke kosten van de gezamenlijke rekening gaan en welke niet. De energierekening kan bijvoorbeeld gezamenlijk zijn, terwijl een persoonlijke hobby voor eigen rekening blijft. We zien vaak dat zulke duidelijke afspraken onnodige discussies voorkomen.
Voor de inleg op die rekening zijn verschillende afspraken mogelijk. Bij een 50-50-verdeling storten jullie hetzelfde bedrag. Dat kan passen als jullie ongeveer evenveel verdienen en na de vaste lasten voldoende overhouden. Een andere mogelijkheid is een vast maandelijks bedrag, zodat de gezamenlijke betalingen overzichtelijk blijven. Bespreek samen welke optie voor jullie allebei goed voelt.
Verdelen naar verhouding van inkomen kan eerlijker voelen als jullie inkomens verschillen. Verdient één partner 60% van het gezamenlijke inkomen, dan kan diegene ook 60% van de gezamenlijke uitgaven betalen. Verdient één partner driekwart van het gezamenlijke inkomen, dan kan die partner driekwart bijdragen. Reken eerst de gezamenlijke kosten op en bepaal daarna ieders aandeel. Wij adviseren om ook te bespreken of deze verdeling in de praktijk haalbaar voelt.
Als één van jullie privé geld bijdraagt aan een gezamenlijke woning, leg de afspraak dan schriftelijk vast. Noteer hoeveel ieder inbrengt en hoe jullie die inleg later willen verrekenen. Dat is bijvoorbeeld belangrijk als één partner spaargeld gebruikt voor de aankoop, verbouwing of het onderhoud van een woning. Bewaar betalingsbewijzen en vermeld op welke afspraak ze betrekking hebben. Zo kunnen jullie later terugvinden wat jullie hebben afgesproken.
Geef schenkingen en erfenissen ook een aparte plek in jullie overzicht. Noteer wie het bedrag ontving, wanneer dat gebeurde en waarvoor jullie het gebruiken. Gaat het geld naar een gezamenlijke rekening of woning, bespreek dan vooraf hoe jullie die bijdrage behandelen. Wij raden aan de afspraak meteen op te schrijven, zodat jullie er later allebei op kunnen terugvallen.
Bij een huwelijk geldt sinds 1 januari 2018 standaard beperkte gemeenschap van goederen. Dat maakt het verstandig om privébezit, gezamenlijke aankopen en eventuele schenkingen of erfenissen goed te onderscheiden. Bewaar bijvoorbeeld een overzicht van bezittingen bij het begin van het huwelijk en werk dit bij wanneer jullie samen iets groots kopen.
Welke afspraken gelden voor gezamenlijke financiën bij uit elkaar gaan? Dat hangt mede af van jullie relatievorm en de afspraken die jullie hebben vastgelegd. Samenwoners moeten afspraken maken over de verdeling van vermogen en schulden bij een relatiebreuk. Wij zien hoe helpend het kan zijn om dit soort onderwerpen op tijd samen te bespreken.
Welke financiële afspraken kunnen stellen maken over gezamenlijke en persoonlijke uitgaven? Leg vast welke rekeningen gezamenlijk zijn, hoeveel ieder maandelijks bijdraagt en welke uitgaven persoonlijk blijven. Spreek ook af hoe jullie een privébijdrage aan een gezamenlijke woning behandelen. Schrijf de afspraken op en bespreek ze opnieuw als het inkomen of de woonlasten veranderen. Wij helpen stellen graag om zulke gesprekken rustig en helder te voeren.
2. Afspraken vastleggen in een samenlevingscontract
Gaan jullie samenwonen? Bespreek dan eerst hoe jullie geldzaken geregeld zijn. Wij raden aan afspraken op papier te zetten voordat jullie gezamenlijke verplichtingen aangaan. Denk aan woonlasten, spaargeld, schulden en spullen die jullie samen kopen. Zo is later duidelijk wat jullie allebei hebben afgesproken.
In een samenlevingscontract kunnen jullie afspraken vastleggen over kosten en ingelegd spaargeld. Ook kunnen jullie beschrijven hoe gezamenlijke bezittingen en schulden worden verdeeld als de relatie eindigt. Een aparte overeenkomst kan financiële afspraken eveneens vastleggen. Wij adviseren om duidelijke woorden te gebruiken, zodat jullie allebei begrijpen wat er staat.
Stel dat één van jullie meer spaargeld inbrengt voor meubels of een woning. Noteer wie welk bedrag betaalt en hoe jullie die inleg behandelen. Kopen jullie samen een huis, leg dan ook vast hoeveel ieder inbrengt en welke afspraken voor de woning gelden. Zo blijft het verschil helder tussen een financiële bijdrage en juridisch eigendom.
De gevolgen hangen mede af van jullie relatievorm. Bij samenwonen is weinig wettelijk geregeld rond de verdeling van vermogen en schulden bij een relatiebreuk. Jullie maken daarom zelf afspraken. Bij een huwelijk geldt sinds 1 januari 2018 standaard beperkte gemeenschap van goederen. Een geregistreerd partnerschap kent eigen juridische gevolgen. Welke afspraken passen, hangt af van jullie situatie.
Bespreek vóór het samenwonen ook de vaste lasten, gezamenlijke aankopen en bestaande schulden. Spreek bijvoorbeeld af wie de huur betaalt, hoe jullie de boodschappen verdelen en wat er gebeurt met gezamenlijke spullen. Draagt één van jullie bij aan een woning die alleen op naam van de ander staat, leg dan vast hoeveel die bijdrage is en wat ermee wordt bedoeld. Wij zien hoe het verschil tussen betalen en juridisch eigendom later vragen kan oproepen.
Een samenlevingscontract regelt niet automatisch alles rond overlijden of pensioen. Samenwoners zijn niet automatisch elkaars erfgenaam. Willen jullie dat een partner erft, dan kan een testament relevant zijn. Een samenlevingscontract geeft ook niet automatisch recht op partnerpensioen. Bespreek daarom apart wat jullie wensen zijn voor de nalatenschap en het pensioen.
Een contract is geen document dat je één keer opstelt en daarna nooit meer bekijkt. Wij raden aan het elke vijf jaar en na grote veranderingen te controleren, zoals na de aankoop van een gezamenlijke woning of de komst van kinderen. Werk afspraken bij als inkomen, bezit of schulden veranderen. Zo blijft de verdeling aansluiten bij jullie huidige situatie.
Wat een samenlevingscontract of financieel advies in Nederland kost, hangt af van de inhoud van het contract, de afspraken die jullie willen vastleggen en het benodigde advies. Wie ondersteuning zoekt bij woonvraagstukken, hypotheken of verzekeringen kan bijvoorbeeld terecht bij Verbrugge Groep. Bespreek vooraf welke werkzaamheden en kosten bij de gekozen dienstverlening horen.
3. Persoonlijke rekeningen behouden of niet?
Een gezamenlijke rekening geeft overzicht, maar jullie hoeven niet al het geld op één hoop te zetten. Veel stellen combineren die rekening met persoonlijke rekeningen. We raden aan om samen te beginnen met een inventarisatie: noteer jullie netto-inkomen, vaste lasten, losse uitgaven, spaargeld en schulden. Neem ook wisselende uitgaven, zoals boodschappen en kleding, mee. Zo krijgen jullie allebei zicht op de bedragen en ontstaat er ruimte om afspraken te maken.
Maak daarna onderscheid tussen gezamenlijke uitgaven en persoonlijke kosten. Huur of hypotheek, energie en boodschappen zijn voorbeelden van gezamenlijke lasten. Kleding, hobby’s of een eigen lening kunnen persoonlijke uitgaven zijn. Bespreek welke kosten jullie samen willen dragen. We zien dat het helpt als jullie zo helder krijgen waar het huishoudgeld naartoe gaat en welk bedrag ieder zelf kan besteden.
Voor gezamenlijke kosten kunnen jullie kiezen voor een gelijke bijdrage of een verdeling naar inkomen. Een gelijke verdeling kan passen als jullie ongeveer evenveel verdienen. Verdient één partner duidelijk minder, dan kan hetzelfde bedrag zwaarder drukken. Kijk daarom ook naar wat ieder na de bijdrage overhoudt. Een bijdrage naar verhouding van inkomen kan dan beter passen.
Hoe kunnen jullie financiële afspraken maken als stel?
Openheid helpt om samen tot een eerlijke afspraak te komen. Vertel elkaar welke inkomsten, bezittingen en schulden er zijn, ook als dat gesprek ongemakkelijk voelt. Zet de bedragen naast elkaar en bespreek welke schulden persoonlijk zijn en welke jullie samen aangaan. We adviseren om eigen rekeningen aan te houden voor persoonlijke betalingen en de gezamenlijke rekening te gebruiken voor afgesproken huishoudkosten.
Maak spaardoelen concreet. Noteer hoeveel jullie maandelijks willen reserveren voor bijvoorbeeld een vakantie, een nieuwe wasmachine of een buffer. Een gezamenlijke buffer van drie tot zes keer jullie maandelijkse uitgaven kan als richtlijn dienen. Welke omvang passend is, hangt af van jullie vaste lasten, inkomen en mogelijke onverwachte uitgaven.
Hoe verdelen partners spaargeld, schulden en onverwachte kosten? Spreek af welk spaargeld gezamenlijk is, welke schulden ieder zelf draagt en hoe jullie onverwachte rekeningen betalen. Jullie kunnen samen een buffer opbouwen en daarnaast persoonlijke spaarrekeningen aanhouden.
Plan elk kwartaal een rustig gesprek over geld. Loop samen de inkomsten, uitgaven, schulden en doelen na. Zijn de opvangkosten veranderd, is er minder werk of komt er een grote rekening aan? Bespreek dan of jullie de bijdrage of het spaardoel willen aanpassen. We raden ook aan om jaarlijks te kijken of jullie toekomstplannen nog passen.
Als jullie financiële afspraken maken als stel, houd het gesprek dan klein en concreet. Open samen de bankapp, pak de laatste rekeningen erbij en noteer één afspraak voor de komende periode. We merken dat zo’n praktische afspraak helpt om later op terug te komen, ook als nog niet alles duidelijk is.
4. Samengesteld gezin: hoe richt je de financiën in?
In een samengesteld gezin kunnen inkomen en zorgtaken ongelijk verdeeld zijn. Bespreek daarom wie minder werkt voor opvang of schoolritten en wat dat betekent voor het gezamenlijke budget. Minder betaalde uren kunnen het maandinkomen verlagen en gevolgen hebben voor de pensioenopbouw. Neem die gevolgen mee wanneer jullie bepalen hoeveel ieder bijdraagt.
Maak het gesprek concreet met een overzicht van werkdagen, zorgtaken en vaste lasten. Wie haalt de kinderen op, wie regelt de opvang en wie neemt vrij bij ziekte? Als één partner hierdoor vaker minder werkt, kan de ander meer bijdragen aan de gezamenlijke uitgaven. Wij zien hoe helpend het is om samen te bespreken wat voor jullie eerlijk voelt, in plaats van ervan uit te gaan dat de verdeling vanzelf spreekt.
Maak daarna onderscheid tussen huishoudkosten en afspraken rond de kinderen. Bespreek hoe jullie omgaan met kinderbijslag en kinderalimentatie. Noteer welke bedragen voor een kind bedoeld zijn en welke kosten jullie samen dragen, zoals eten of uitstapjes. Zo blijft de gezamenlijke rekening overzichtelijk en wordt een betaling niet ongemerkt als bijdrage aan alle gezinskosten gezien.
Een samenlevingscontract kan afspraken vastleggen over kosten, spaargeld en gezamenlijke bezittingen. Neem daarin of in een aparte afspraak ook op hoe jullie omgaan met zorgdagen en financiële bijdragen. Bezit één partner al een woning, bespreek dan wie de hypotheeklasten, het onderhoud en verbouwingen betaalt. Samen wonen in een huis dat van één partner is, kan fiscale gevolgen hebben, waaronder verschillen in hypotheekrenteaftrekrechten.
Ga er niet van uit dat samenwonen jullie automatisch tot elkaars erfgenaam maakt. In Nederland zijn samenwoners niet vanzelf elkaars erfgenaam. Bespreek daarom wat er bij overlijden moet gebeuren en leg jullie wensen vast in een testament. Bij een samengesteld gezin kan het erfrecht ingewikkeld zijn. Een notaris kan beoordelen of een testament en andere afspraken aansluiten bij jullie wensen.
Ook het begrip partner verschilt per regeling. Het partnerbegrip voor de erfbelasting is niet altijd hetzelfde als fiscaal partnerschap voor de inkomstenbelasting, toeslagen of DUO. Zet daarom op papier welke regelingen voor jullie relevant zijn en welke financiële gevolgen jullie willen meenemen. Een gezamenlijke rekening regelt die verschillen niet.
Neem pensioen mee in hetzelfde gesprek. Werkt één partner minder door zorgtaken, bespreek dan hoe jullie samen naar later kijken en welke verwachtingen ieder heeft. Schrijf afspraken over sparen en gezamenlijke doelen op, naast afspraken over de woning en de kinderen. Zo zien jullie of de huidige verdeling ook rekening houdt met de toekomst.
Plan een vast moment om de afspraken opnieuw te bekijken, bijvoorbeeld wanneer een kind vaker bij jullie woont, iemand van baan verandert of de hypotheeklasten wijzigen. Leg veranderingen meteen vast, zodat jullie allebei dezelfde afspraak voor ogen hebben. Wij raden aan de bedragen, zorgdagen en woonlasten erbij te houden. Dat maakt het gesprek concreter dan wanneer jullie alleen afgaan op herinneringen aan wat ooit is gezegd.
5. Kosten voor eigen kinderen onderscheiden van gezinskosten
In een samengesteld gezin kunnen uitgaven voor kinderen door elkaar lopen. Een jas voor één kind is iets anders dan boodschappen voor iedereen. Wij adviseren om te beginnen met een gezamenlijke lijst van vaste lasten en kindgebonden uitgaven. Bespreek samen wat jullie als gezinskosten zien en wat ieder persoonlijk betaalt.
Maak afspraken concreet met herkenbare voorbeelden. Huur, energie en gezamenlijke boodschappen zijn vaak huishoudkosten. Schoolspullen, sportkleding of een verjaardagscadeau voor een eigen kind kunnen persoonlijk blijven. Jullie kunnen ook afspreken dat gezamenlijke uitstapjes uit het gezinsbudget komen, terwijl ieder individuele hobby’s zelf betaalt.
Neem kinderbijslag en kinderalimentatie mee in het gesprek. Spreek vooraf af hoe jullie daarmee omgaan en welke kosten ermee worden betaald. Noteer bijvoorbeeld of een bedrag bestemd is voor kleding, schoolkosten of andere uitgaven voor het kind. Zo verandert een betaling niet ongemerkt in een algemene bijdrage aan alle gezinskosten.
Een praktische aanpak die wij vaak aanraden, is uitgaven in drie groepen verdelen: vaste gezinslasten, kosten voor ieder eigen kind en gezamenlijke extra’s. Noteer bij elke groep voorbeelden. Denk bij vaste lasten aan wonen en energie, bij kindkosten aan een schooltas en bij gezamenlijke extra’s aan een dagje uit met alle kinderen. Pas de indeling aan als jullie gezinssituatie verandert.
Bespreek ook hoe jullie omgaan met verschillen in inkomen en zorgtijd. Als één kind vaker bij jullie is, kunnen de uitgaven aan boodschappen of vervoer veranderen. Kijk samen naar de werkelijke kosten en spreek af hoe jullie die verdelen. Een gelijke bijdrage past niet altijd als zorgtaken, inkomens of kindkosten sterk verschillen.
Leg bedragen niet alleen mondeling vast. Noteer wie welke kosten betaalt, hoe jullie bonnetjes bijhouden en wanneer jullie de verdeling opnieuw bespreken. Een gezamenlijke rekening kan bedoeld zijn voor huishoudkosten, terwijl persoonlijke rekeningen ruimte geven voor uitgaven aan eigen kinderen. Schrijf ook op hoe jullie onverwachte kindkosten behandelen, zoals de noodzakelijke vervanging van spullen.
Plan bijvoorbeeld elk kwartaal een gesprek over geld. Leg de meest recente uitgaven erbij en bespreek of de afspraken nog kloppen. Vraag elkaar welke kosten eerlijk voelen en waar onduidelijkheid ontstaat. Zo wordt het onderwerp minder beladen en kunnen jullie bijsturen voordat irritatie ontstaat.
Als geldgesprekken over kinderen steeds uitmonden in verwijten, kan begeleiding helpen om elkaar weer te horen. Bij De Relatiespecialist besteden wij aandacht aan de verbinding in jullie relatie.
De Relatiespecialist
De Relatiespecialist kan helpen wanneer gesprekken over geld steeds eindigen in verwijten of stilte. Financiële afspraken zijn praktisch, maar de manier waarop jullie erover praten raakt vaak ook aan vertrouwen, eerlijkheid en verbinding. Als het lastig is om elkaar te horen, kan begeleiding helpen om het gesprek weer op gang te brengen.
Met de LiefdeFM Methode werken we eraan om de relatie in 4 maanden weer licht en leuk te maken. Daarbij kunnen jullie onderzoeken wat er achter terugkerende ruzies over uitgaven, zorgtaken of sparen meespeelt. De methode is bedoeld voor stellen die samen aan hun relatie willen werken, niet als vervanging van juridisch of financieel advies.
Maak van geld een gesprek dat bij jullie past
Geldafspraken hoeven niet meteen perfect te voelen. Wel moeten ze duidelijk genoeg zijn om te weten wat jullie allebei verwachten. Begin klein: kies één onderwerp dat steeds terugkomt en bespreek wat ieder daarin nodig heeft. Luister eerst om elkaar te begrijpen, niet meteen om de ander te overtuigen.
Financiële afspraken maken als stel vraagt soms om meer dan een rekensom. Achter een discussie over geld kan onzekerheid schuilgaan over eerlijk delen, afhankelijkheid of ieders plek in het gezin. Benoem wat je merkt en vraag hoe de ander de situatie ziet. Een rustig gesprek kan helpen om afspraken te maken waar jullie allebei achter staan.
Jullie hoeven niet alles vanavond op te lossen. Kies een eerste stap en spreek af wanneer jullie erop terugkomen. Zo blijft geld een onderwerp waarover jullie kunnen praten, ook als jullie er niet meteen hetzelfde over denken.
Merk je dat jullie hier samen niet uitkomen? Plan dan een gratis Relatiescan van 60 minuten bij De Relatiespecialist.
Veelgestelde vragen over geldzaken als stel
Een gezamenlijke rekening of eentje voor jezelf?
Wij raden aan een gezamenlijke rekening te gebruiken voor betalingen die jullie samen afspreken, en daarnaast allebei een eigen rekening aan te houden. Dat werkt bijvoorbeeld als jullie vaste gezamenlijke lasten willen scheiden van persoonlijke aankopen. Spreek ook af wie de betalingen controleert en hoe jullie een vergissing herstellen. Zo voorkom je dat een privéaankoop per ongeluk uit het gezamenlijke budget wordt betaald, of andersom.
Eén gezamenlijke rekening of juist alles apart?
Wij zien dat de keuze afhangt van hoeveel overzicht en zelfstandigheid jullie prettig vinden. Met één gezamenlijke rekening komen gezamenlijke inkomsten en betalingen op dezelfde plek terecht. Met aparte rekeningen blijft duidelijker welk geld ieder zelf beheert. Een tussenweg is een gezamenlijke rekening voor huishoudkosten, met de rest van het geld op persoonlijke rekeningen. Bespreek ook hoe jullie omgaan met gezamenlijke abonnementen en jaarlijkse rekeningen.
Hoe bespreek je geldzaken bij samenwonen?
Wij adviseren een rustig moment te kiezen, niet vlak voor een rekening betaald moet worden of de kinderen naar bed gaan. Leg bijvoorbeeld de laatste bankafschriften en vaste rekeningen erbij. Begin met wat ieder belangrijk vindt: zekerheid, zelf kunnen beslissen over aankopen of samen sparen. Vat om de beurt samen wat je de ander hoort zeggen. Zo gaat het gesprek niet meteen alleen over bedragen.
Hoe verdeel je de gezamenlijke kosten?
Wij raden aan eerst onderscheid te maken tussen vaste rekeningen en wisselende uitgaven. Bespreek daarna hoe jullie de bijdrage berekenen en op welke datum een maandelijkse overboeking handig is. Spreek ook af wat jullie doen als een rekening hoger uitvalt dan verwacht. Bekijk bijvoorbeeld samen de energierekening en bepaal of de maandelijkse bijdrage tijdelijk moet veranderen. Zo blijft een afwijking bespreekbaar.
Persoonlijke rekeningen behouden of niet?
Wij merken dat eigen rekeningen prettig kunnen zijn als jullie allebei zelf willen bepalen waaraan een deel van het geld wordt besteed. Spreek af welk bedrag vrij besteedbaar is en voor welke aankopen eerst overleg nodig is. Dat kan bijvoorbeeld gelden voor grote spullen voor het huis. Zo vraagt niet elke kleine aankoop om verantwoording, terwijl belangrijke gezamenlijke keuzes niet als verrassing komen.
Samengesteld gezin, hoe richt je de financiën in?
Wij adviseren afspraken te maken die passen bij de weken waarin de kinderen wel of niet bij jullie zijn. Bespreek bijvoorbeeld hoe jullie boodschappen, vervoer en gezamenlijke activiteiten betalen als het aantal gezinsleden wisselt. Leg ook vast hoe jullie omgaan met onverwachte kosten voor één kind. Door zulke situaties vooraf te bespreken, hoeft een dringende aankoop niet meteen een discussie over ieders betrokkenheid te worden.
Samenwonen, wat moet je regelen?
Wij raden aan vóór de verhuizing te bespreken wie welke woonlasten betaalt, hoe jullie huishoudelijke aankopen regelen en wat er met gezamenlijke spullen gebeurt als jullie uit elkaar gaan. Noteer ook bestaande schulden en afspraken over spaargeld. Is één van jullie eigenaar van de woning, bespreek dan hoe jullie bijdragen aan woonlasten behandelen. Zo beginnen jullie met gedeelde verwachtingen in plaats van aannames.
Welke verdeling van gezamenlijke kosten is eerlijk: 50/50 of naar inkomen?
Wij zien dat een gelijke verdeling kan passen als jullie ongeveer evenveel verdienen en na betaling allebei genoeg overhouden. Bij een groot inkomensverschil kan een verdeling naar verhouding van inkomen beter aansluiten. Houd ook rekening met zorgtaken en minder betaalde uren. Stel jezelf allebei dezelfde vraag: houdt ieder genoeg over voor persoonlijke uitgaven en eigen verplichtingen? Een eerlijke afspraak houdt rekening met jullie werkelijke situatie.


